예금과 적금 차이를 알아보고 나에게 맞는 저축방법을 알아보겠습니다.
예금과 적금, 비슷해 보이지만 다릅니다
은행에 돈을 맡기려고 하면 가장 먼저 듣게 되는 말이 예금과 적금입니다.
둘 다 돈을 모으면서 이자를 받을 수 있는 금융상품이지만, 돈을 넣는 방식과 활용 방법에는 차이가 있습니다.
간단하게 정리하면,
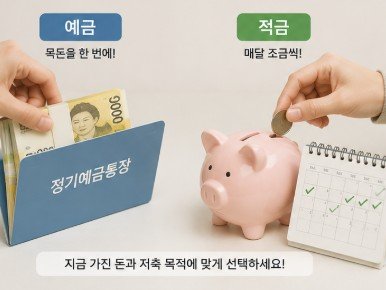
예금 = 목돈을 한 번에 맡기는 방법
적금 = 일정한 금액을 조금씩 모으는 방법
이라고 생각하면 이해하기 쉽습니다.
그렇다면 두 상품은 구체적으로 어떻게 다를까요?
예금이란?
예금은 가지고 있는 돈을 금융기관에 일정 기간 맡겨두고 약정된 이자를 받는 방식입니다.
예를 들어 이미 1,000만 원의 목돈을 가지고 있다면 이 돈을 예금에 넣어 일정 기간 동안 보관하면서 이자를 받을 수 있습니다.
예금은 크게 여러 형태가 있지만, 우리가 흔히 말하는 정기예금은 목돈을 한 번에 넣어두는 방식이라고 생각하면 쉽습니다.
예금의 특징
- 목돈을 한 번에 넣는다.
- 일정 기간 돈을 맡긴다.
- 약정된 조건에 따라 이자를 받는다.
- 이미 모아둔 목돈을 관리할 때 활용하기 좋다.
적금이란?
적금은 정해진 기간 동안 일정한 금액을 반복해서 넣으면서 돈을 모으는 방식입니다.
예를 들어 매달 30만 원씩 1년 동안 적금을 넣는다면,
30만 원 × 12개월 = 360만 원
을 모으게 됩니다.
여기에 적금 상품의 조건에 따라 이자가 더해집니다.
적금의 특징
- 매월 또는 정해진 주기로 돈을 넣는다.
- 조금씩 목돈을 만들어 갈 수 있다.
- 월급이나 일정한 수입이 있는 사람이 활용하기 좋다.
- 저축 습관을 만드는 데 도움이 될 수 있다.
예금과 적금의 가장 큰 차이
가장 쉽게 비교하면 돈을 언제 넣느냐가 가장 큰 차이입니다.
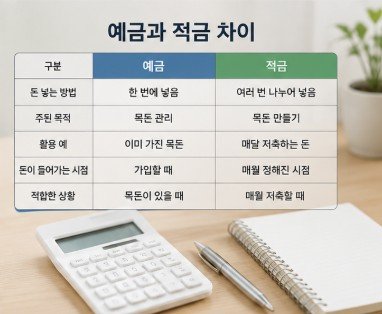
| 구분 | 예금 | 적금 |
|---|---|---|
| 돈 넣는 방법 | 한 번에 넣음 | 여러 번 나누어 넣음 |
| 주된 목적 | 목돈 관리 | 목돈 만들기 |
| 활용 예 | 이미 가지고 있는 돈 | 매월 저축하는 돈 |
| 돈이 들어가는 시점 | 가입할 때 | 매월 정해진 시점 |
| 적합한 상황 | 목돈이 있을 때 | 매월 저축할 때 |
따라서 이미 목돈이 있다면 예금,
앞으로 돈을 모으고 싶다면 적금을 먼저 생각해 볼 수 있습니다.
적금 금리가 더 높은데 왜 이자가 생각보다 적을까?
예금과 적금 차이 비교할 때 많은 사람들이 헷갈리는 부분입니다.
예를 들어 어떤 상품의 표시 금리가 **연 4%**라고 가정해 보겠습니다.
단순하게 생각하면 1,000만 원을 넣었을 때 1년 동안 4%의 이자를 받을 것 같지만, 실제 이자는 상품의 조건과 이자 계산 방식에 따라 달라질 수 있습니다.
특히 적금은 매월 돈을 나누어 넣기 때문에 모든 금액이 1년 동안 똑같이 예치되는 것이 아닙니다.
첫 번째 달에 넣은 돈은 비교적 오랫동안 이자가 붙지만, 마지막 달에 넣은 돈은 훨씬 짧은 기간 동안 이자가 붙습니다.
그래서 예금과 적금의 금리를 단순히 숫자만 보고 비교하면 안 됩니다.
예금과 적금, 어떤 것을 선택하면 좋을까?
선택 방법은 생각보다 간단합니다.
💰 이미 목돈이 있다면 → 예금
예를 들어 그동안 모아둔 돈이나 당장 사용할 계획이 없는 목돈이 있다면 예금을 고려할 수 있습니다.
돈을 한 번에 맡기고 일정 기간 관리하고 싶을 때 적합합니다.
🪙 매달 돈을 모으고 있다면 → 적금
월급이나 일정한 수입에서 매월 일정 금액을 저축하고 있다면 적금을 활용할 수 있습니다.
특히 돈을 쓰고 남는 금액을 저축하는 것보다 먼저 일정 금액을 떼어 저축하는 습관을 만드는 데 도움이 될 수 있습니다.
예금과 적금 중 무엇이 더 좋은가요?
정답은 없습니다.
두 상품은 경쟁 관계라기보다 사용 목적이 서로 다르기 때문입니다.
예를 들어,
매월 월급에서 30만 원씩 적금으로 저축 → 1년 후 목돈 마련 → 당장 사용할 계획이 없다면 예금으로 관리
하는 식으로 활용할 수도 있습니다.
즉, 돈을 모으는 단계에서는 적금,
모은 돈을 관리하는 단계에서는 예금을 생각해 볼 수 있습니다.
아래 국민은행에서 예금과 적금 차이 관련 글을 준비했어요. 참고해보세요!
금융상품을 가입하기 전에 확인할 것
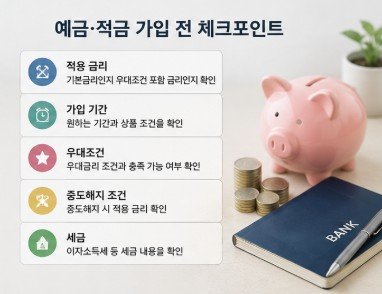
예금과 적금 차이 뿐만 아니라, 가입시 확인할 체크리스트가 있습니다.
예금이나 적금을 가입할 때는 금리만 확인하지 않는 것이 좋습니다.
다음과 같은 내용을 함께 확인해 보세요.
① 적용 금리
표시된 금리가 기본금리인지 우대조건을 포함한 금리인지 확인합니다.
② 가입 기간
6개월, 1년, 2년 등 상품마다 기간이 다를 수 있습니다.
③ 우대조건
특정 조건을 충족해야 추가 금리가 적용되는 상품도 있으므로 조건을 확인해야 합니다.
④ 중도해지 조건
가입 기간을 채우지 못하고 중간에 돈을 찾아야 하는 상황이 생길 수 있습니다.
따라서 중도해지 시 적용되는 금리도 미리 확인하는 것이 좋습니다.
⑤ 세금
이자소득에는 세금이 발생할 수 있으므로 실제로 받게 되는 금액은 세후 기준으로 확인하는 것이 좋습니다.
예금과 적금 차이 한눈에 정리
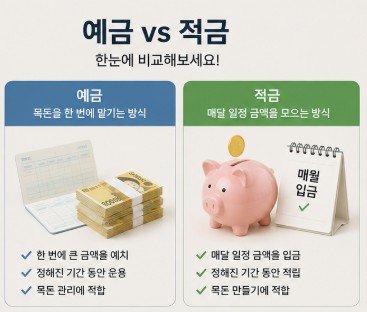
예금
목돈을 한 번에 넣어두고 관리하는 방법
적금
매월 일정한 금액을 넣어 목돈을 만드는 방법
따라서 지금 가지고 있는 돈의 형태에 따라 선택하면 이해하기 쉽습니다.
목돈이 있다 → 예금
매월 저축한다 → 적금
이렇게 기억해 두면 됩니다.
마무리
예금과 적금 차이를 알아보았습니다.
예금과 적금은 금융생활의 가장 기본적인 저축 방법 중 하나입니다.
어떤 상품이 무조건 더 좋다고 생각하기보다는 현재 가지고 있는 돈과 저축 목적을 먼저 생각하는 것이 중요합니다.
목돈을 안전하게 관리하고 싶다면 예금을, 매월 조금씩 돈을 모아 목돈을 만들고 싶다면 적금을 살펴보세요.
그리고 금융상품을 선택할 때는 금리뿐만 아니라 가입 기간, 우대조건, 중도해지 조건, 세금 등을 함께 확인하는 습관을 들이는 것이 좋습니다.